
家を建てて10年。
火災保険の更新のお知らせ、ちゃんと中身まで見ていますか?
我が家はついに、火災保険の見直しをする時期がやってきました。
でも届いたのは「更新」じゃなくて、まさかの「終了」のお知らせ…。
しかも新しく入り直したら、実質の保険料は2倍になっちゃいました( ;∀;)
今回は、築10年で火災保険を見直したときのリアルを、包み隠さずぜんぶお話しします。
何を削って、何を残して、そして「あのトイレ事件」のせいで絶対に外せなくなった特約まで紹介しますね。
- 火災保険の更新・見直しの時期が近い方
- 新築10年で保険料がどれくらい上がるのか知りたい方
- 水災補償を外すか迷っている方
- 破損汚損特約って本当に必要?と思っている方
- 地震保険のしくみをざっくり知りたい方
上記が気になる方は是非お付き合いください、それではどうぞ〜〜
火災保険の見直しは築10年で突然やってきた|実質コストは2倍に
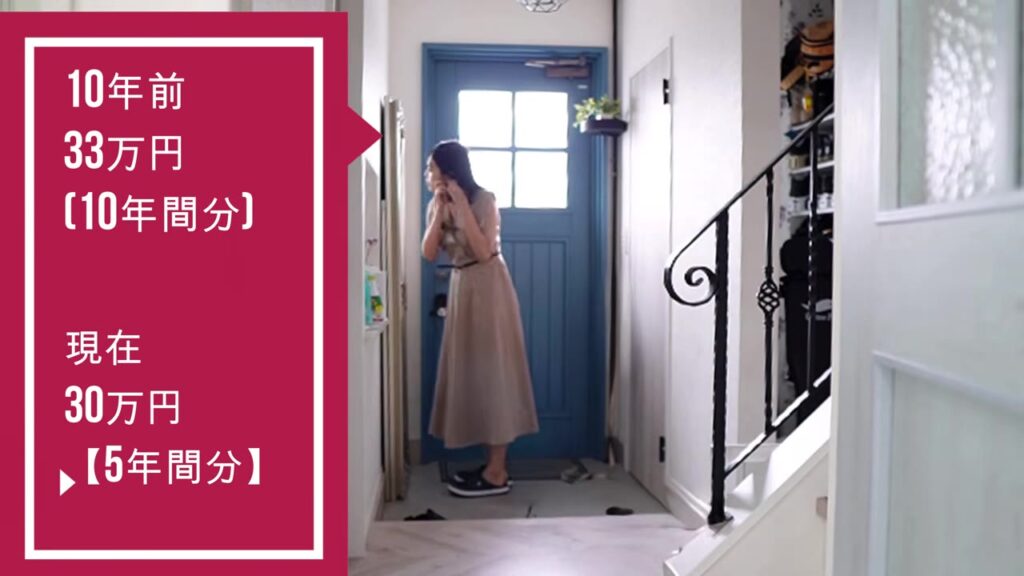
家を建てて10年。
ついにこの日がやってきました。
以前の記事や動画で、築10年目の維持費が約300万円かかるというお話をしました。
その中でも、私がいちばん恐れていたのが「火災保険の更新」なんです。
更新の見積もりを見て、正直ほんとに震えました。
| 保険料 | 期間 | |
|---|---|---|
| 10年前(新築時) | 約33万円 | 10年間分 |
| 今回(築10年) | 約30万円 | 5年間分 |
10年前は、33万円で10年間分でした。
今回は、5年間分で約30万円。
期間は半分なのに、払うお金はほぼ同じなんです。
つまり、実質のコストは2倍になっちゃいました。
築10年の維持費(約290万円)の全体については、こちらの記事でまとめています。
住宅ローン控除の終了や、水漏れ・エアコン故障の話もしているので、あわせて読んでみてください。
今回この記事でお話しするのは、この3つです。
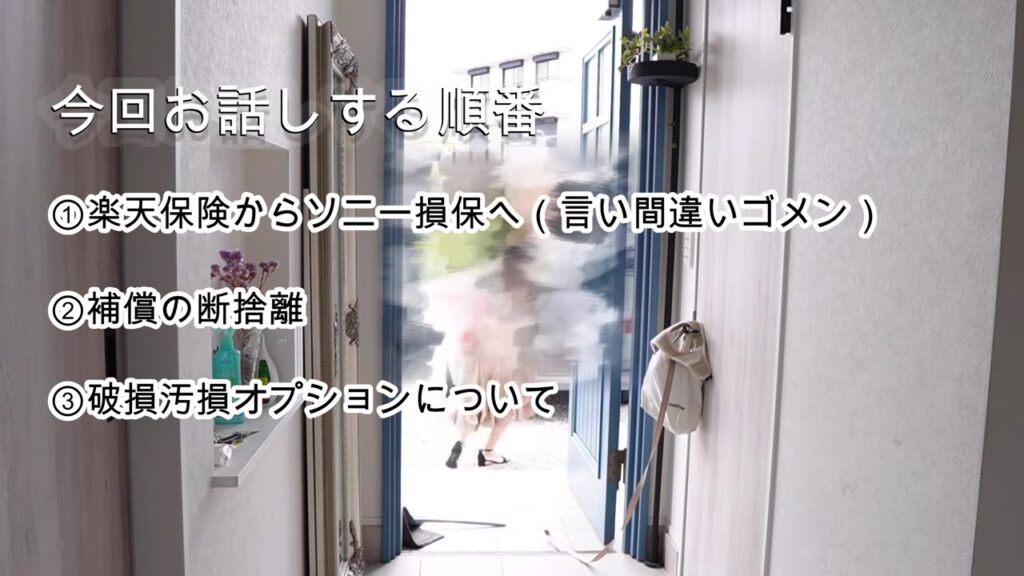
- 楽天損保からソニー損保への乗り換え
- 補償の断捨離(いる・いらないの仕分け)
- 今回つけた破損汚損オプションについて
・期間は半分なのに金額はほぼ同じ=実質コストは2倍
・住宅ローン控除の終了と重なるので、家計へのダメージが大きい
火災保険の更新ができない!楽天損保の撤退でソニー損保へ乗り換え
さっきも少し話したとおり、10年前に契約していたのは楽天損保の火災保険でした。
ところが、その楽天損保が火災保険から撤退することに。
そのため、更新の時期に届いたのは「継続のご案内」じゃなく、「終了のお知らせ」だったんです。
もうね、「え、どこに頼めばいいの?」って本気で焦りました。
10年前に楽天損保を選んだときの話や、台風のときに実際に火災保険を使った話は、こちらの記事に書いています。

ネットで比較して、最終的にソニー損保を選んだ理由
そんな中、ネットでいくつか検索して比較して、最終的に選んだのがソニー損保です。
「ネットの損保ってどうなの?」と思う方も多いと思います。
実は私もそうでした。
でも、自宅にいながら夫婦で話し合って、補償を組み合わせていける透明性に惹かれたんです。
この10年だからこそ、誰かにお任せするんじゃなくて、私たち夫婦で納得して補償をカスタマイズしたかった。
これが一番の決め手でした。
自分でカスタマイズするのが不安なら、一括比較サービスも
「自分で補償をカスタマイズするのは、ちょっと不安…」という方もいますよね。
そういう方は、ネットの火災保険の一括比較サービスを使うのも手だと思います。
動画で紹介したサイトは、最短3分くらいで簡単に入力ができて、各社が希望に沿った形で見積もりを出してくれるしくみです。
家にいながら火災保険をまとめて比較できるので、「どこが一番安いのか分からない」という方には便利だと思います。
10年前の火災保険と、今回の火災保険をくらべると
ここで、10年前と今回の火災保険をざっくり並べてみますね。
動画でお話しした内容だけで整理すると、こんな感じです。
| 10年前(新築時) | 今回(築10年) | |
|---|---|---|
| 保険会社 | 楽天損保 | ソニー損保 |
| 保険料 | 約33万円 | 約30万円 |
| 期間 | 10年間分 | 5年間分 |
| 地震保険 | セット | セット |
| 破損汚損特約 | 考えもしなかった(入っていない) | 入った(免責5万円) |
| 補償の決め方 | ほとんど覚えていない | 夫婦で話し合って1つずつ仕分け |
こうして並べると、保険料が上がっただけじゃなくて、「自分たちで中身を決めた」という点が一番大きく変わったと思います。
10年前に自分で選んだはずの補償の内容も、今回見直すまでほとんど覚えていなかったんですよね。
だからトイレ事件のときも、「この特約があれば」なんて思いもしなかったんです。
・ネットで比較して、ソニー損保に乗り換え
・決め手は、夫婦で話し合いながら補償を組み合わせられる透明性
・不安な方は、一括比較サービスで見積もりを集めるのもアリ
地震保険は火災保険とセットでしか入れない|知っておきたい4つのこと
ここで1つ補足です。
楽天損保のときも、今回のソニー損保も、我が家は地震保険がセットになっています。
地震保険って、単体では入れないってご存知でしたか?
地震保険は、火災保険とセットでしか契約できないんです。
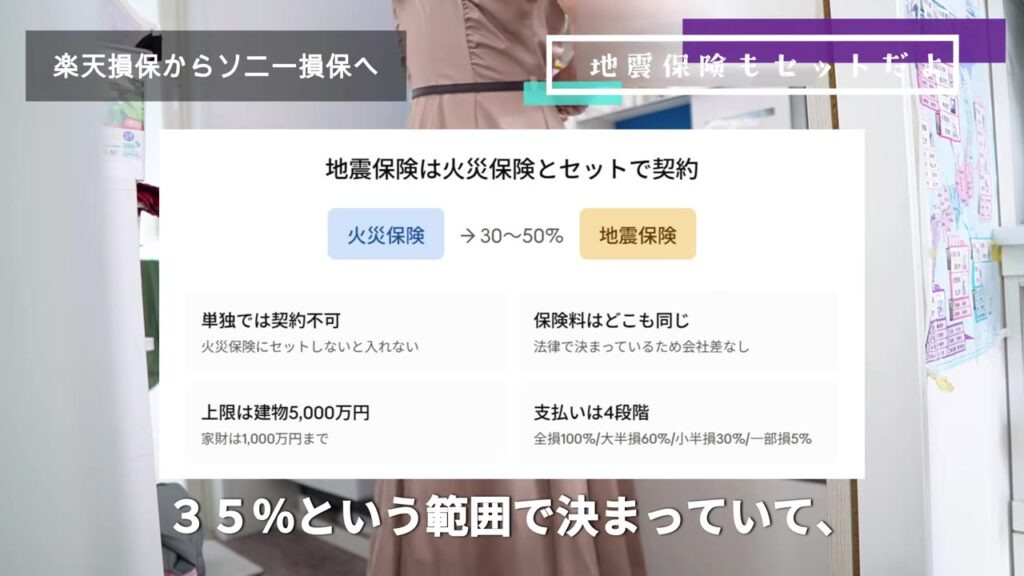
動画で紹介した、地震保険のポイントをまとめるとこんな感じです。
| ポイント | 内容 |
|---|---|
| 単独では契約できない | 火災保険にセットしないと入れない |
| 保険金額 | 火災保険の保険金額の30〜50%の範囲で決まる |
| 上限 | 建物は5,000万円、家財は1,000万円まで |
| 保険料 | 法律で決まっているので、どこの会社で入っても同じ |
| 支払いは4段階 | 全損100%/大半損60%/小半損30%/一部損5% |
表の最後の「支払いは4段階」というのは、地震でお家がどのくらい損害を受けたかによって、保険金の出る割合が変わるということです。
- 全損:100%
- 大半損:60%
- 小半損:30%
- 一部損:5%
画面ではこのように整理しました。
「地震保険に入っていれば全部直せる」というイメージを持っていた方は、ここは一度確認しておくと安心だと思います。
・保険金額は火災保険の30〜50%、上限は建物5,000万円・家財1,000万円
・保険料は法律で決まっていて、どこの会社でも同じ
火災保険の見直しで「補償の断捨離」|10年住んで分かったいる・いらない
5年で約30万円という火災保険の金額を、少しでも抑えるために。
今回は、補償を徹底的に仕分けしました。
まずは、我が家が今回選んだ補償の内容です(動画の画面に出した契約内容です)。
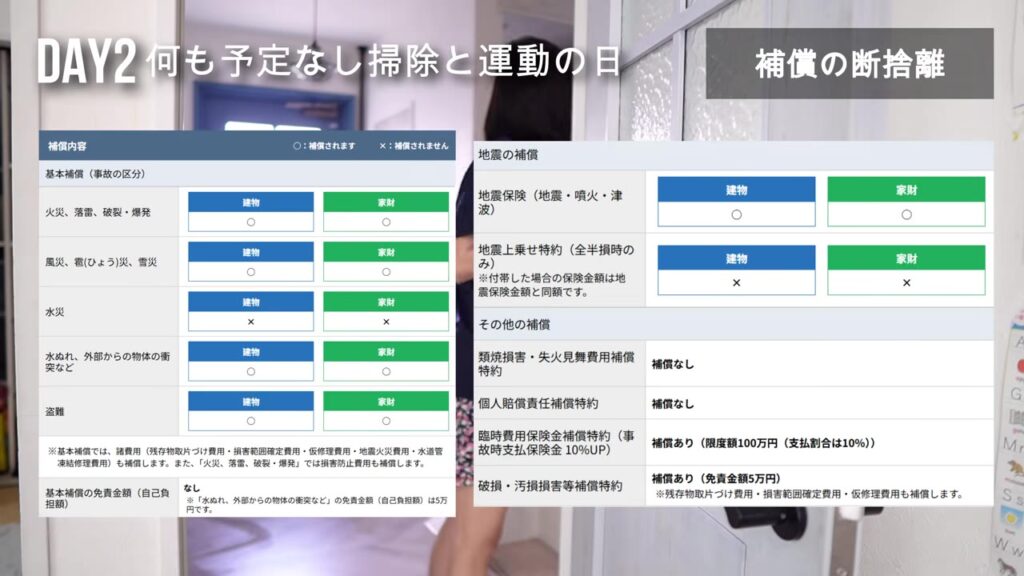
| 補償 | 建物 | 家財 |
|---|---|---|
| 火災、落雷、破裂・爆発 | ○ | ○ |
| 風災、雹(ひょう)災、雪災 | ○ | ○ |
| 水災 | × | × |
| 水ぬれ、外部からの物体の衝突など | ○ | ○ |
| 盗難 | ○ | ○ |
| 地震保険 | ○ | ○ |
その他の特約は、こんな感じでした。
- 地震上乗せ特約:つけていない
- 類焼損害・失火見舞費用補償特約:補償なし
- 個人賠償責任補償特約:補償なし
- 臨時費用保険金補償特約:補償あり(限度額100万円・支払割合10%)
- 破損・汚損損害等補償特約:補償あり(免責金額5万円)
ここからは、削った補償と残した補償を、理由と一緒に紹介していきますね。
仕分けのときに私が大事にしたのは、「10年住んで実際にどうだったか」です。
- 10年間、実際に見てきて起きなかったこと → 根拠があれば削る
- 10年間で実際に起きたこと → 絶対に残す
- まだ起きていないけど、起きたら困ること → 家のつくりを考えて残す
新築のときは想像で選ぶしかなかった補償も、10年住んだ今なら、自分の家に合わせて判断できるんですよね。
これが築10年で見直す一番のメリットかもしれません。
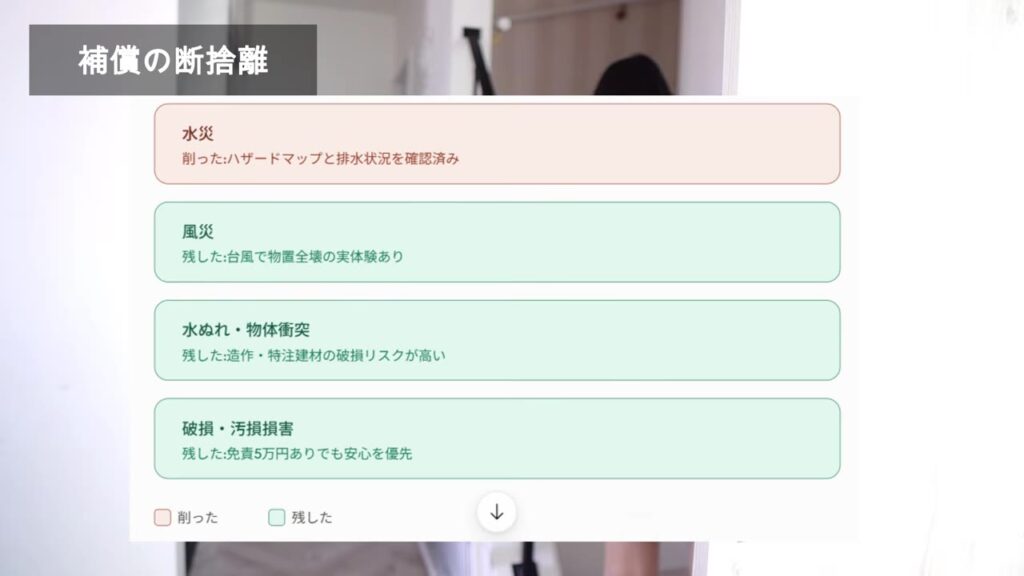
水災補償は外した|ハザードマップと排水状況、ご近所の話で判断
まず削ったのは、水災です。
この10年、雨が降るたびに、ハザードマップを確認したり、近所の排水状況を見たりしてきました。
それに、お隣のおばあちゃんからも
「この辺は1回も浸水したことないよ」
と聞いていて。たしか40年間くらい、ないそうなんです。
だから、我が家の立地なら水災は外せると判断しました。
水災を外すと、保険料ってけっこう変わるんです。
風災は絶対に外せない|台風で物置が壊れて火災保険がおりた
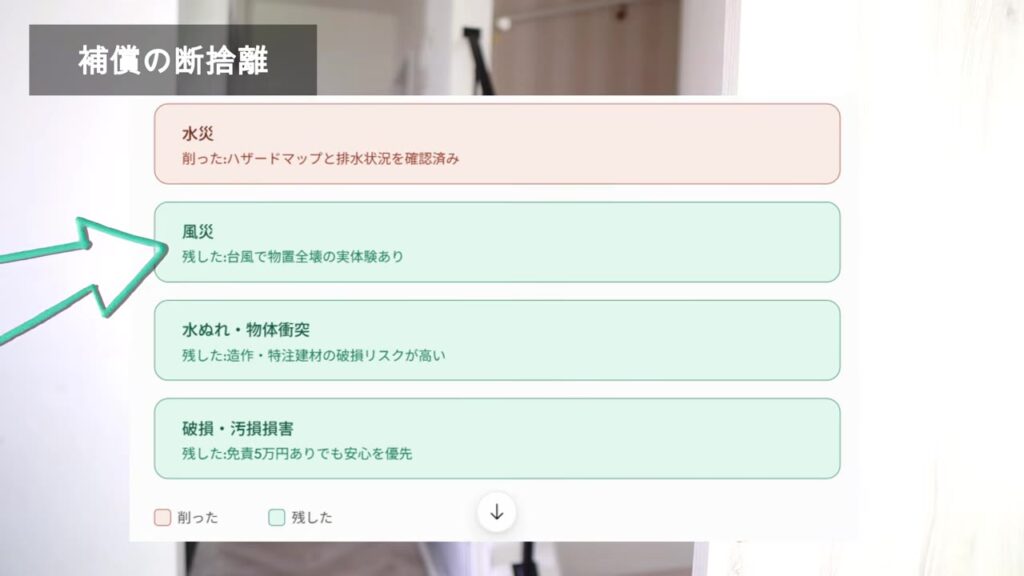
逆に、絶対に外せなかったのが風災です。
うちは以前、台風で物置が壊れてしまったことがあるんです。
火災保険の契約から3年目くらいだったかな。
そのとき、実際に保険金がおりました。
「あ、火災保険って本当に使えるんだ!」と実感した出来事だったので、これはもう絶対に外せませんでした。
台風で壊れてしまった物置の話は、こちらの記事で紹介しています。

ちなみに我が家は、窓に雨戸やシャッターをつけていません。
今回の動画でも、風災の話のところで、そのときの動画を画面に出しています。
シャッター・雨戸をやめた理由と台風対策は、こちらの記事にまとめています。

水ぬれ・物体の衝突・盗難も残した
ほかに外さなかったのが、水ぬれ、外部からの物体の衝突、そして盗難です。
これも、建物・家財の両方に入っています。
水ぬれ・物体衝突を残した理由は、動画の画面にも出しましたが、造作や特注の建材が多くて、壊れたときのリスクが高いから。
この10年、ありがたいことに使うことはありませんでした。
これからも使わずに済むことを願う…そんな補償です。
・風災:残した(台風で物置が壊れて保険金がおりた実体験あり)
・水ぬれ・物体衝突:残した(造作・特注建材の破損リスクが高い)
・盗難:残した(建物・家財とも)
破損汚損特約は必要?トイレ破壊事件で入ってよかったと思った特約
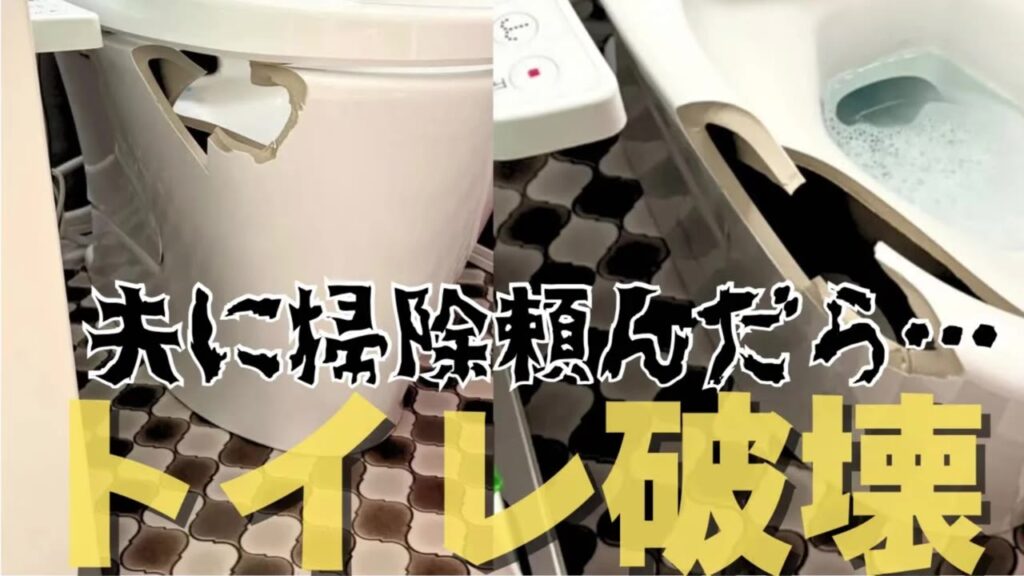
そして次は、いよいよ「あのトイレ事件」の回収です。
今回、反省をこめて破損汚損オプション(破損・汚損損害等補償特約)に入りました。
破損汚損特約とは?うっかり壊した・汚したときの補償
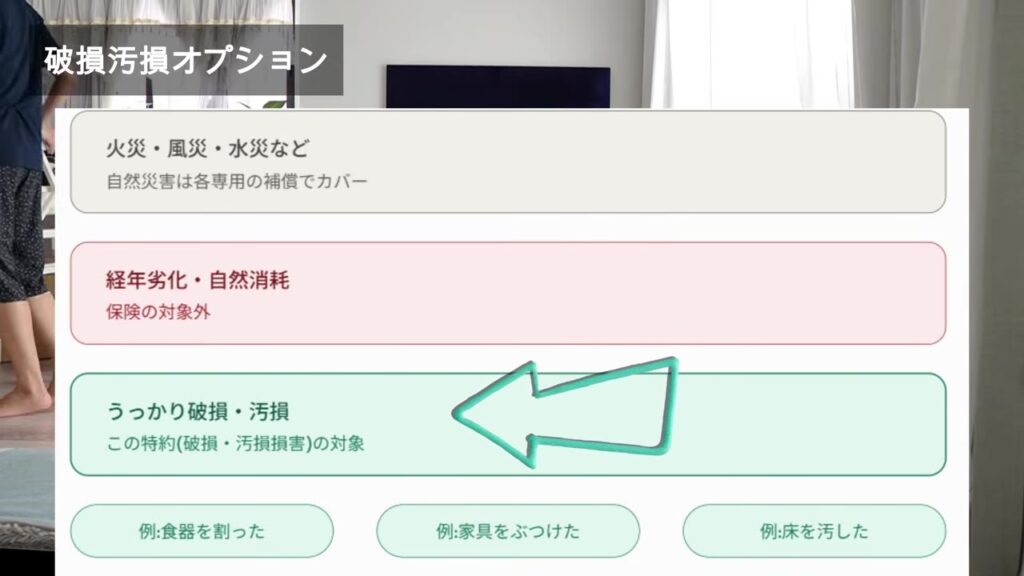
破損汚損特約は、かんたんに言うとうっかり物を壊したり、汚したりしたときに直せる補償です。
火事や台風みたいな大きな事故じゃなくて、自分のミスで壊したときにも使えるのが特徴なんです。
動画の画面で整理したのが、こんなイメージです。
- 火災・風災・水災など:自然災害は、それぞれ専用の補償でカバー
- 経年劣化・自然消耗:保険の対象外
- うっかり破損・汚損:この特約(破損・汚損損害)の対象
例えば、食器を割った、家具をぶつけた、床を汚した…みたいな「うっかり」が対象になるイメージです。
免責5万円のしくみ|ちょっとした傷には使えない
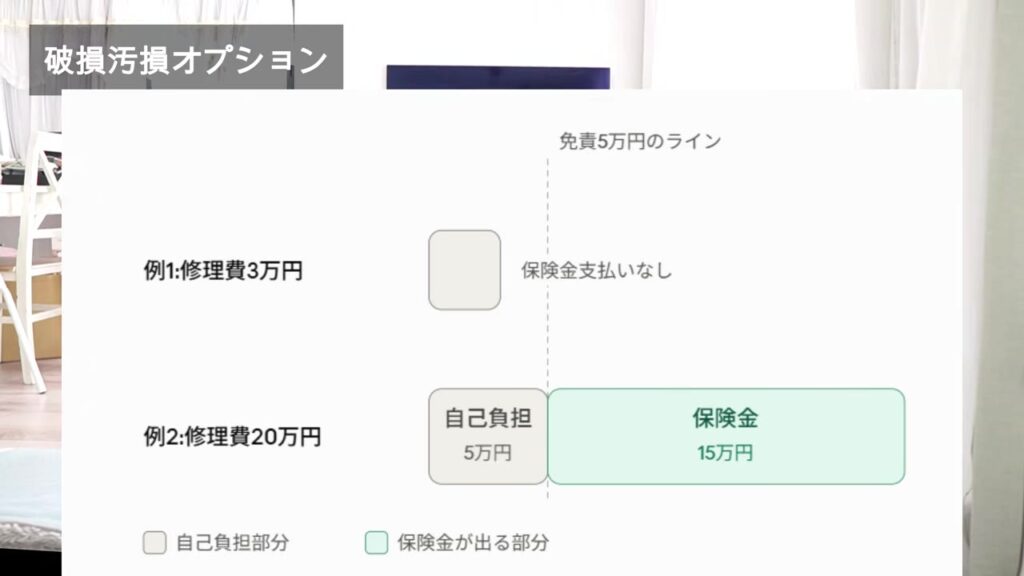
ただし、この特約には免責5万円がついています。
免責というのは、自己負担額のこと。
修理費が5万円以下なら全額自分で払って、5万円を超えた分だけ保険が出る、というしくみです。
| 修理費 | 自己負担 | 保険金 |
|---|---|---|
| 3万円 | 3万円(全額) | 支払いなし |
| 20万円 | 5万円 | 15万円 |
つまり、ちょっとした傷だったら意味がなくて、大きな修理が必要なときにだけ効いてくる補償なんですね。
あのトイレ事件…特約があれば10万円が5万円で済んだ
覚えている方も多いと思いますが、夫がトイレ掃除中に、トイレを壊しちゃった事件がありました。
あのとき、交換費用は10万円でした。
もしこの特約に入っていたら、免責5万円を引いた分が出るので、半分の5万円で済んだんです。
10年前の私たちは、「こんなのいらないでしょ」というか、もう考えもしなかったオプションでした。
火事や台風なら「保険を使おう」と思いつくけど、家族がうっかり壊したものまで保険でカバーできるなんて、当時は発想すらなかったんです。
だからトイレ事件のときは、交換費用の10万円をそのまま払うしかありませんでした。
今振り返ると、それが一番悔しいポイントです。
でも、形あるものは壊れます。
10年で学んだ「一番入るべきお得なオプション」
この10年で、火災保険のことをいろいろ学んで覚えたんですが、破損汚損は一番入るべき、お得なオプションだったと思っています。
突発的な事故って、例えばこんなことです。
- エアコンの水漏れで、下に置いてあるテレビが壊れてしまった
- 子どもが間違えてテレビを倒してしまった
幸い、うちはまだそういうことはないんですが、新築のときから入っておけばよかったと思えるオプションです。
今回、この特約に入るか入らないかの差額は、3万円弱でした。
この3万円は、2度と泣き寝入りしないためのリベンジです!
・我が家の契約は免責5万円。小さな傷には使えず、大きな修理のときに効く
・トイレ事件の交換費用10万円が、特約があれば5万円で済んでいた
・入る・入らないの差額は3万円弱
築10年の火災保険の見直しで痛感した3つのこと
住宅ローン控除も終わって、あちこちガタがくる築10年。
保険料の値上がりは本当に痛いんだけど、これをきっかけに家のリスクと向き合えたのは大きな収穫でした。
安さだけで選んで、いざというときに使えないのが一番の後悔になります。
今回見直しをしてみて、痛感したことが3つあります。
①保険は入りっぱなしにしない
1つ目は、保険は入りっぱなしにしないということ。
10年前に自分で選んだはずの補償内容、ほとんど覚えていなかったんです。
ライフステージも家族の状態も、10年経てば全然違います。
だからこそ、5年に1回の更新のタイミングは、面倒だけど絶対にサボっちゃいけないなと思いました。
②補償内容は家族と共有しておく
2つ目は、補償内容は家族と共有しておくということ。
これは火災保険だけじゃなく、医療保険にも当てはまるんだけど、今回はちゃんと夫婦で保険証券を並べて確認しました。
もし自分に何かあったとき、家族が「何を保険でカバーしているか」を知らなかったら、いざというときに動けないですよね。
③削った補償こそ、なぜ削ったかを覚えておく
3つ目は、削った補償こそ、なぜ削ったかを覚えておくということ。
水災を削った理由、ちゃんと言葉にできますか?
「なんとなく高いから」で削ると、本当に必要なときに後悔すると思うんです。
今回、私がハザードマップや排水状況、お隣のおばあちゃんの話まで確認して判断したように、削るなら削るで根拠を持っておくことが大事だなと思いました。
・補償内容は家族と共有しておく(保険証券を一緒に見る)
・削った補償は、削った理由を言葉にしておく
火災保険の見直しで、保険証券を見ながら確認したいこと
今回の見直しで私がやったことを、チェックリストにしてみました。
更新の案内が届いたときや、なんとなく不安なときに、保険証券を見ながら確認してみてください。
- 今の補償内容を、自分の言葉で説明できる?(10年前の私はほとんど覚えていませんでした)
- もし今日、トイレや家具をうっかり壊したら、保険は使える?(破損汚損特約は入っている?)
- 水災は「あり」?「なし」? なしなら、外した理由を言える?
- 台風で物置や家が壊れたとき、風災の補償はついている?
- 地震保険はセットになっている?
- 保険の中身を、パートナーや家族も知っている?
- 次の更新はいつ?(我が家は5年後です)
我が家の場合、この中で一番「あれ?」となったのが、うっかり壊したときの補償でした。
トイレ事件を経験したからこそ、ここは本当に大事だと実感しています。
ちなみに、YouTubeのコメントでは「水災あり派」か「水災なし派」かも教えてもらえたら嬉しいです。
立地や家の考え方によって答えが変わる補償なので、皆さんのお家がどうしているのか、すごく気になっています。
これから新築で火災保険を選ぶ方へ
これから家を建てる方、新築で初めて火災保険を選ぶ方にも、10年住んだ私から伝えたいことがあります。
それは、破損汚損のような「うっかり」の補償も、最初の段階で一度は検討してほしいということ。
10年前の私たちは、このオプションのことを考えもしませんでした。
でも実際に住んでみると、子どもがいて、夫がいて、毎日いろんなことが起こります。
トイレ事件みたいに、まさか…ということも本当に起きるんです。
それから、選んだ補償と、選ばなかった補償の理由は、メモでもいいので残しておくのがおすすめです。
次の更新のときに「なんでこれを外したんだっけ?」とならずに済みます。
マイホームのお金は、保険だけじゃなく住宅ローンも大きいですよね。
住宅ローンの借り換えを、モゲチェックで比較してみたときの話はこちらです。

火災保険の見直しでよくある質問
Q. 火災保険は築10年でどれくらい上がりましたか?
我が家の場合、10年前は約33万円で10年間分でした。
今回は約30万円で5年間分です。
期間は半分なのに金額はほぼ同じなので、実質のコストは2倍になりました。
Q. 保険会社が火災保険から撤退したら、更新はどうなるの?
我が家の場合は、楽天損保の撤退で、更新の時期に届いたのは継続の案内ではなく「終了のお知らせ」でした。
そのまま自動で続くわけではなかったので、自分で新しい保険会社を探す必要がありました。
我が家はネットでいくつか検索して比較し、ソニー損保を選びました。
Q. ネットの損保って大丈夫?
私も最初は「ネットの損保ってどうなの?」と不安でした。
でも実際に選んでみると、自宅にいながら夫婦で話し合って、補償を1つずつ組み合わせていけるのが良かったです。
誰かにお任せするんじゃなく、自分たちで納得して決めたい方には合っていると感じました。
Q. 台風の被害で火災保険は使えますか?
我が家は、火災保険の契約から3年目くらいのときに、台風で物置が壊れて実際に保険金がおりました。
この体験があるので、今回の見直しでも風災は絶対に外せない補償として残しています。
Q. 地震保険だけ入ることはできますか?
できません。
地震保険は火災保険とセットでしか契約できないしくみです。
保険金額は火災保険の30〜50%の範囲で決まり、上限は建物5,000万円・家財1,000万円です。
保険料は法律で決まっているので、どこの会社で入っても同じです。
Q. 水災補償は外しても大丈夫?
お家の立地しだいです。
我が家は、10年間雨のたびにハザードマップや排水状況を確認してきたことと、お隣のおばあちゃんから「40年くらい浸水したことがない」と聞いたことで、外せると判断しました。
大事なのは「なんとなく高いから」で削らず、削る根拠を持っておくことだと思います。
Q. 破損汚損特約は必要ですか?
我が家は、今回の見直しで入りました。
夫がトイレを壊してしまったとき、交換費用は10万円でしたが、この特約(免責5万円)があれば5万円で済んでいたからです。
入る・入らないの差額は3万円弱でした。
ただし免責があるので、小さな傷では使えず、大きな修理のときに効く補償です。
Q. 火災保険はどのくらいの頻度で見直せばいい?
我が家は今回、5年間分で契約したので、次は5年後が更新のタイミングです。
10年前に選んだ補償をほとんど覚えていなかった反省もあって、5年に1回の更新のときは、面倒でも必ず中身を見直すと決めました。
ライフステージや家族の状態は、年数が経つと全然違ってくるからです。
Q. 免責5万円ってどういう意味?
自己負担額のことです。
修理費が5万円以下なら全額自己負担で、5万円を超えた分だけ保険金が出ます。
例えば修理費20万円なら、自己負担5万円・保険金15万円というイメージです。
免責金額は契約によって違うので、ご自分の保険証券で確認してみてくださいね。
更新の案内が届いた方や、保険料が高くて困っている方は、一括比較で見積もりを集めてみるのもおすすめです。
まとめ:火災保険の見直しは「安さ」より「使えるか」で考えよう
・楽天損保の撤退で、ソニー損保に乗り換え。夫婦で補償をカスタマイズ
・地震保険は火災保険とセット。保険料はどこの会社でも同じ
・水災は根拠を持って削り、風災・水ぬれ・物体衝突・盗難は残した
・トイレ事件の反省で、破損汚損特約(免責5万円・差額3万円弱)に加入
・保険は入りっぱなしにせず、家族と共有し、削った理由を覚えておく
最後に、少しだけ私のお話をさせてください。
私はこの8月で41歳になりました。
そしてYouTubeを始めて、もう6年くらいが経ちます。本当にあっという間です。
正直なところ、最初の頃は調子が良かったんですが、最近は調子がいいとは言えない状況で、何回か「やめようかな」と思ったこともありました。
それでも、いつか子どもたちと一緒に、目標にしている10万人の銀の盾をいただけるように、今も頑張っています。
続けることだけが私の強みだと思っているので、また気軽にコメントをいただけたら嬉しいです。
こちらの記事もおすすめです。
戸建ての維持費の内訳(電気代・固定資産税など)を、10年分まとめています。
以上、最後までお付き合いいただきありがとうございました★
▶ 元の動画はこちら:【火災保険のリアル】維持費やば。住宅ローン以外も高額で詰むよ